Ações europeias sofrem pressão da alta histórica dos títulos
Investidores europeus reagem à combinação de inflação persistente e dívida pública em alta
O que aconteceu
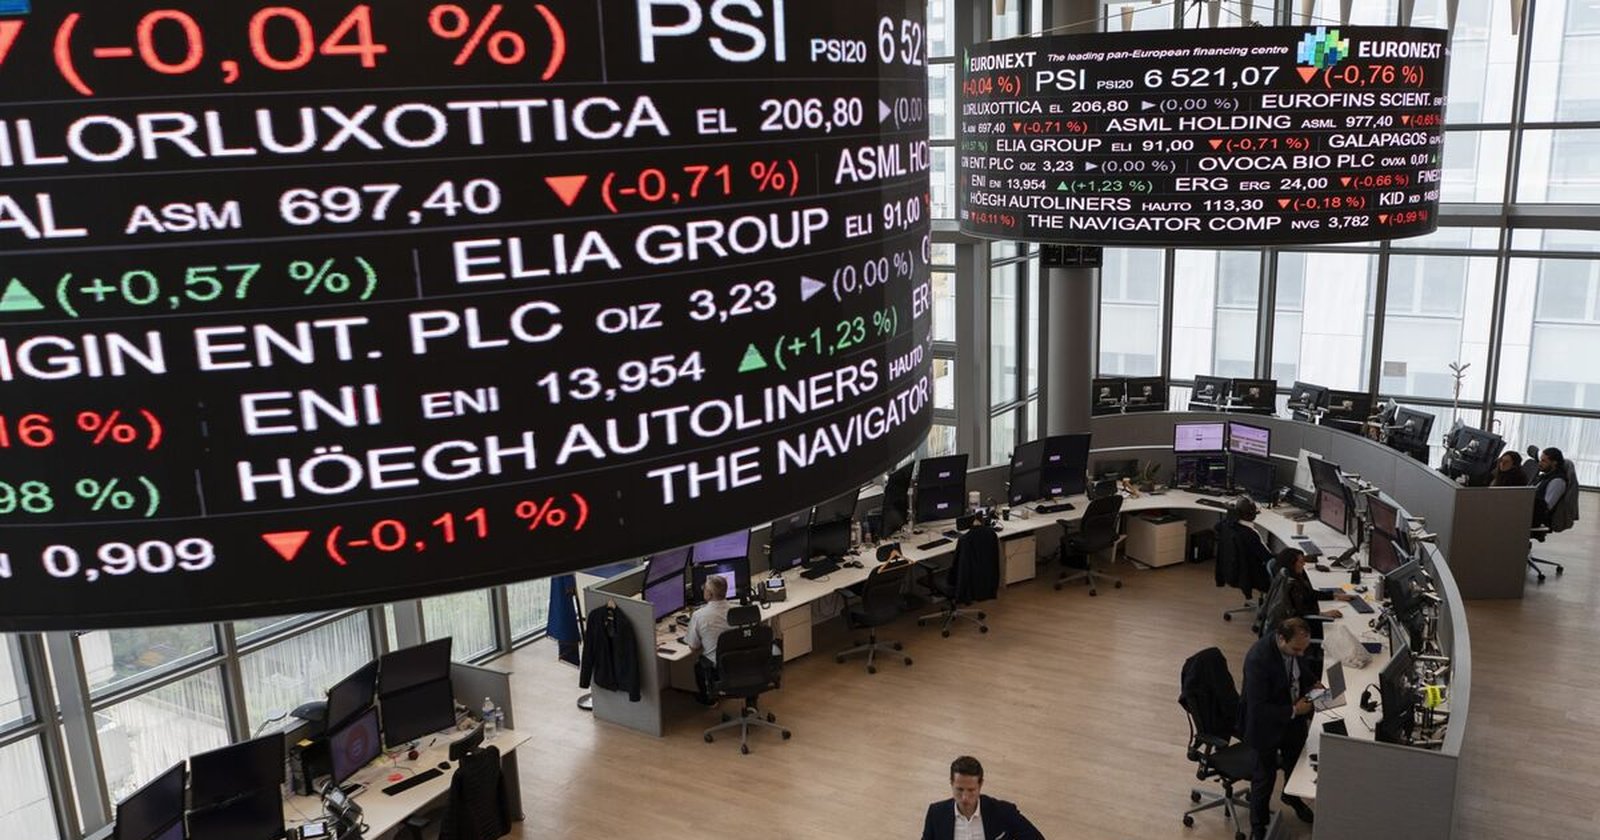
A Bloomberg publicou em 3 de outubro de 2026 a reportagem "Europe's Stocks Are Straining Under Pressure From Bond Yields". O texto afirma que a alta histórica dos rendimentos dos títulos globais está se tornando um obstáculo maior para as ações europeias.
O ponto central do material é a combinação de dois fatores. Investidores trabalham com a possibilidade de inflação persistente e, ao mesmo tempo, com o avanço da dívida pública. O resumo divulgado pela Bloomberg não informa a variação percentual dos índices europeus nem os patamares exatos dos yields. Sem esses números, não é possível cravar a magnitude do movimento de venda a partir desse material.
Contexto
Títulos de governo e ações competem pelo mesmo dinheiro. Quando o rendimento de um título soberano sobe, ele passa a pagar mais em relação ao risco que carrega. Isso encarece a comparação com ações, que não têm retorno contratado. No jargão do mercado, o título vira o parâmetro de retorno livre de risco. Se esse parâmetro sobe, o preço que faz sentido pagar por uma ação cai.
A Bloomberg trata o salto dos yields como histórico, o que indica um movimento fora do padrão, não um ajuste corriqueiro. A reportagem não especifica em quanto tempo essa alta se acumulou.
O segundo fator citado, a dívida pública em alta, entra na conta por outro caminho. Governos que se endividam mais precisam emitir mais títulos para se financiar. Mais oferta de papel tende a exigir rendimento maior para atrair compradores. Esse é o mecanismo que descreve o aperto sobre as ações europeias.
Por que importa
A Europa tem peso relevante nas carteiras globais, incluindo as de investidores brasileiros com exposição internacional. Quando as bolsas europeias perdem sustentação por causa dos yields, o efeito não fica restrito ao continente: ele aparece em fundos, ETFs e portfólios multimercado que replicam índices da região.
O outro lado da equação é o custo de capital das empresas. Juros de título mais altos encarecem o financiamento das companhias e reduzem o valor presente dos lucros futuros. Setores que pagam bons dividendos e carregam dívida elevada costumam sentir isso de forma mais direta, porque competem frente a frente com o retorno dos títulos.
Para quem lê o noticiário econômico brasileiro, o sinal também interessa. A alta dos yields globais costuma apertar as condições financeiras em mercados emergentes e mexer com o câmbio e com a curva de juros local. A Bloomberg cita o movimento como global, e não como um fenômeno restrito à zona do euro.
Impacto
O efeito imediato relatado é o de tensão sobre as ações europeias, que passam a disputar espaço com títulos soberanos mais atraentes. O impacto de curto prazo aparece na alocação: cada real ou euro que migra para a renda fixa é um real que deixa de procurar ações.
No médio prazo, o risco se desloca para a percepção de risco fiscal. Inflação persistente e dívida pública crescente funcionam como um par. Se um governo precisa rolar dívida mais caro, o custo sobe para o setor público e, por tabela, para o setor privado. A Bloomberg não detalha quais países ou prazos estão no centro dessa pressão, e o material tampouco aponta setores específicos do mercado acionário europeu.
O que muda
O que muda é o critério de comparação. Em um ambiente de rendimento soberano em alta histórica, uma ação não precisa apenas lucrar. Ela precisa lucrar o suficiente para compensar o retorno que o investidor obteria sem assumir risco de empresa.
Esse critério vale para gestores europeus e para quem investe na região de fora. Também explica por que a bolsa pode cair mesmo sem notícia ruim sobre resultados trimestrais de nenhuma companhia em particular. O gatilho, nesse caso, está no preço relativo dos ativos, não no desempenho operacional.
O que vem agora
O próximo passo depende de dois elementos. O primeiro é o comportamento da inflação, que os investidores citados pela Bloomberg veem como possivelmente persistente. O segundo é a trajetória da dívida pública, que alimenta a emissão de títulos e, com ela, a pressão sobre os yields.
A reportagem não indica datas de divulgação de dados nem decisões de política monetária ou fiscal à frente. Qualquer avaliação sobre quando a pressão alivia exige acompanhar esses indicadores, que o material não quantifica.
Fontes
- Bloomberg. "Europe's Stocks Are Straining Under Pressure From Bond Yields", 3 de outubro de 2026. https://www.bloomberg.com/news/articles/2026-10-03/europe-s-stocks-are-straining-under-pressure-from-bond-yields