
Boom de data centers de IA muda risco do CMBS nos EUA
Mercado de títulos lastreados em crédito imobiliário comercial dos EUA precisa precificar uma classe de ativos com lógica própria
O que aconteceu
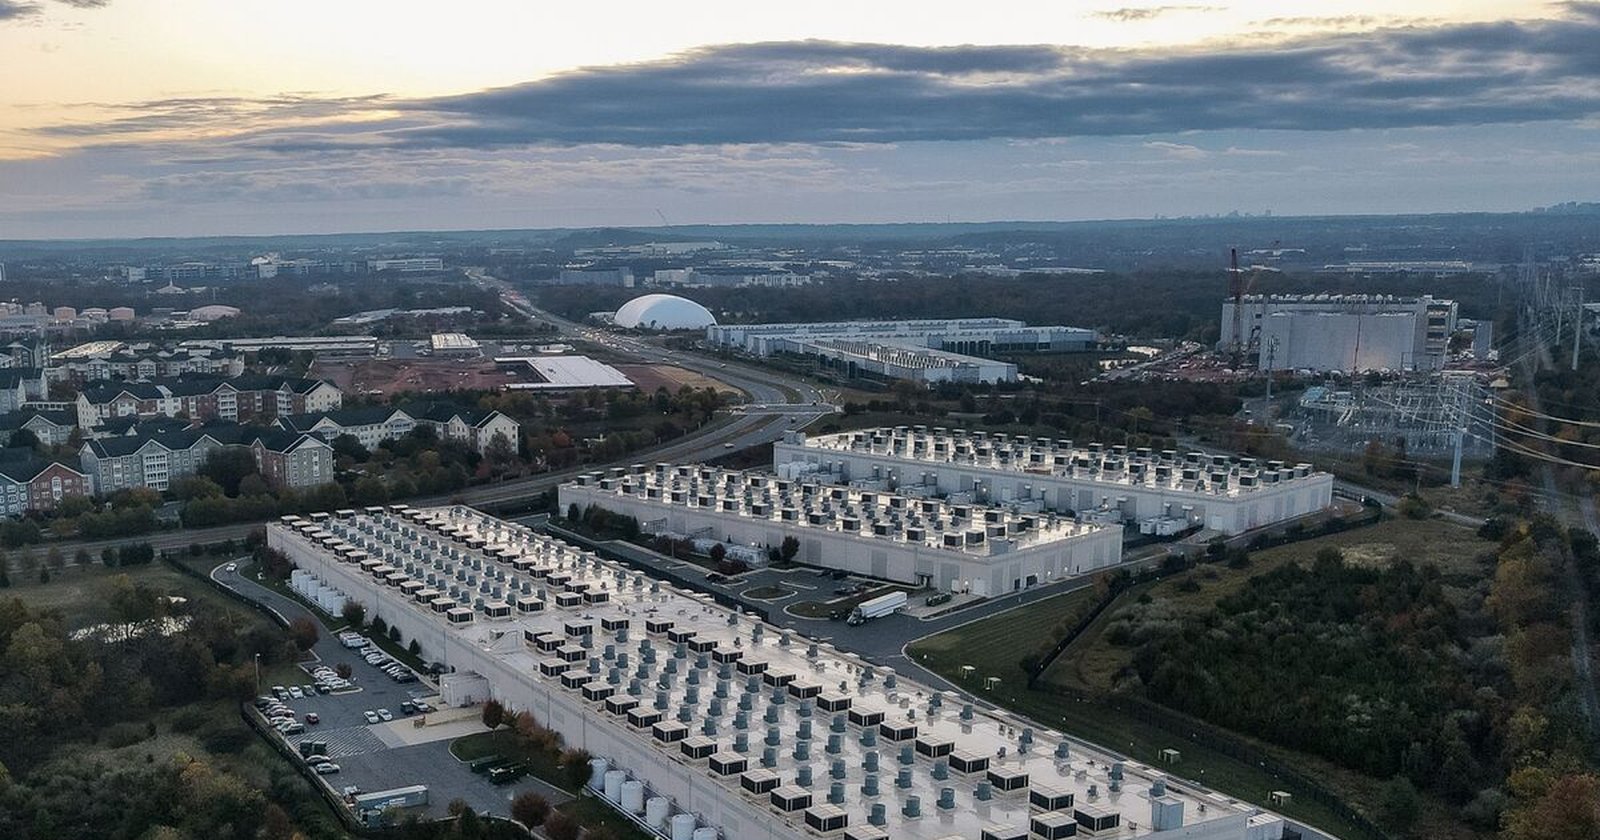
O mercado de CMBS dos Estados Unidos está sendo remodelado pela onda de negócios de data centers de inteligência artificial. A constatação é da Bloomberg, em reportagem publicada em 14 de setembro de 2026. O CMBS, sigla de commercial mortgage backed securities, é o instrumento que empacota empréstimos imobiliários comerciais e os revende a investidores na forma de títulos. Durante décadas, o CMBS americano foi a via tradicional de financiamento de escritórios, prédios de apartamentos e shopping centers nos Estados Unidos.
O que mudou foi a composição das operações. Uma onda de negócios de data centers passou a ocupar espaço nesse mercado, e são justamente esses ativos que estão redesenhando o perfil de risco do CMBS americano. Os data centers de IA, portanto, deixaram de ser uma curiosidade dentro da securitização comercial e se tornaram um vetor relevante de novas emissões. A reportagem da Bloomberg é explícita: o avanço dessas operações força investidores a enfrentar um conjunto de riscos completamente novo.
Contexto
O CMBS nasceu para dar liquidez a um tipo de crédito que, de outro modo, ficaria preso no balanço dos bancos. Em vez de manter um empréstimo de dez anos para um edifício comercial, o originador reúne dezenas ou centenas de financiamentos, coloca todos em um veículo e vende cotas desse pacote. Quem compra recebe juros proporcionais ao desempenho da carteira.
Esse desenho funcionou porque os ativos subjacentes eram conhecidos. Escritório, apartamento e shopping center têm histórico longo de vacância, aluguel e avaliação. Um data center de IA não carrega esse histórico. Ele é infraestrutura industrial com demanda nova, contratos longos e exigências técnicas que mudam rápido. A transição descrita pela Bloomberg, portanto, não é apenas uma troca de tipo de imóvel dentro de uma mesma cesta. É a entrada de uma classe de ativo com lógica de crédito própria.
Por que importa
Para o investidor de CMBS, o que muda é o método de análise. No crédito de escritórios, a pergunta central costuma ser localização, taxa de ocupação e capacidade do inquilino de pagar aluguel. No crédito de data center, a pergunta se desloca para o inquilino único, o prazo do contrato, a disponibilidade de energia elétrica e a velocidade com que o equipamento instalado fica obsoleto.
O risco fica mais concentrado. Um galpão comercial com vários locatários dilui o impacto da saída de um deles. Um data center costuma ter um ou poucos clientes, com contratos longos e valores altos. Se esse cliente renegocia ou sai, o efeito sobre o fluxo de caixa é imediato e grande. Quem compra a tranche precisa precificar isso.
O segundo ponto é a obsolescência. A infraestrutura de um data center de IA tem vida útil ligada a gerações de hardware, não à estrutura física do prédio. Isso cria uma assimetria: o imóvel pode continuar de pé por décadas enquanto o valor econômico do que está dentro dele cai em poucos anos.
Impacto
O impacto imediato recai sobre o preço. Investidores que não têm modelo para avaliar data centers tendem a exigir retorno maior para entrar na operação, o que encarece o financiamento para quem desenvolve esses projetos. Emissores precisam apresentar mais documentação sobre contratos de energia, contratos de locação e planos de atualização técnica.
Há também um efeito de reputação para o próprio mercado de CMBS nos Estados Unidos. O instrumento já carrega a fama de ter ajudado a espalhar risco imobiliário em episódios de estresse de crédito. Inserir uma classe de ativos nova, com pouca série histórica, em um veículo vendido a investidores institucionais amplia o escrutínio sobre a estrutura.
O que muda
Na prática, a due diligence de uma emissão de CMBS deixa de ser um exercício sobre tijolo e passa a ser também um exercício sobre infraestrutura digital. Energia, refrigeração, conectividade e prazo contratual entram na conta do mesmo jeito que aluguel e vacância. Quem não incorporar essas variáveis vai precificar o risco errado, para cima ou para baixo.
Para o mercado brasileiro, o sinal é indireto. O CMBS é um instrumento americano, mas a lógica de empacotar crédito imobiliário e vendê-lo a investidores existe no Brasil em veículos como o CRI. A entrada de data centers nessas carteiras é uma discussão que tende a chegar com o avanço de projetos de IA no país.
O que vem agora
A Bloomberg não detalha números de emissão, prazos ou volumes, e o material não indica um cronograma para novas operações. O que está posto é o movimento: o CMBS americano, construído sobre escritórios, apartamentos e shopping centers, agora precisa acomodar data centers de IA em sua estrutura de risco. Investidores, emissores e agências de avaliação vão ter de atualizar seus modelos antes de continuar comprando e vendendo essas tranches.
FONTES
- Bloomberg: AI Data Center Boom Is Changing CMBS Risks (https://www.bloomberg.com/news/articles/2026-09-14/ai-data-center-boom-is-changing-cmbs-risks)