
ETFs da Vanguard e BlackRock ajudam estrangeiros a evitar imposto de 30%
Instituições alternam entre fundos quase idênticos para não receber dividendos nos EUA.
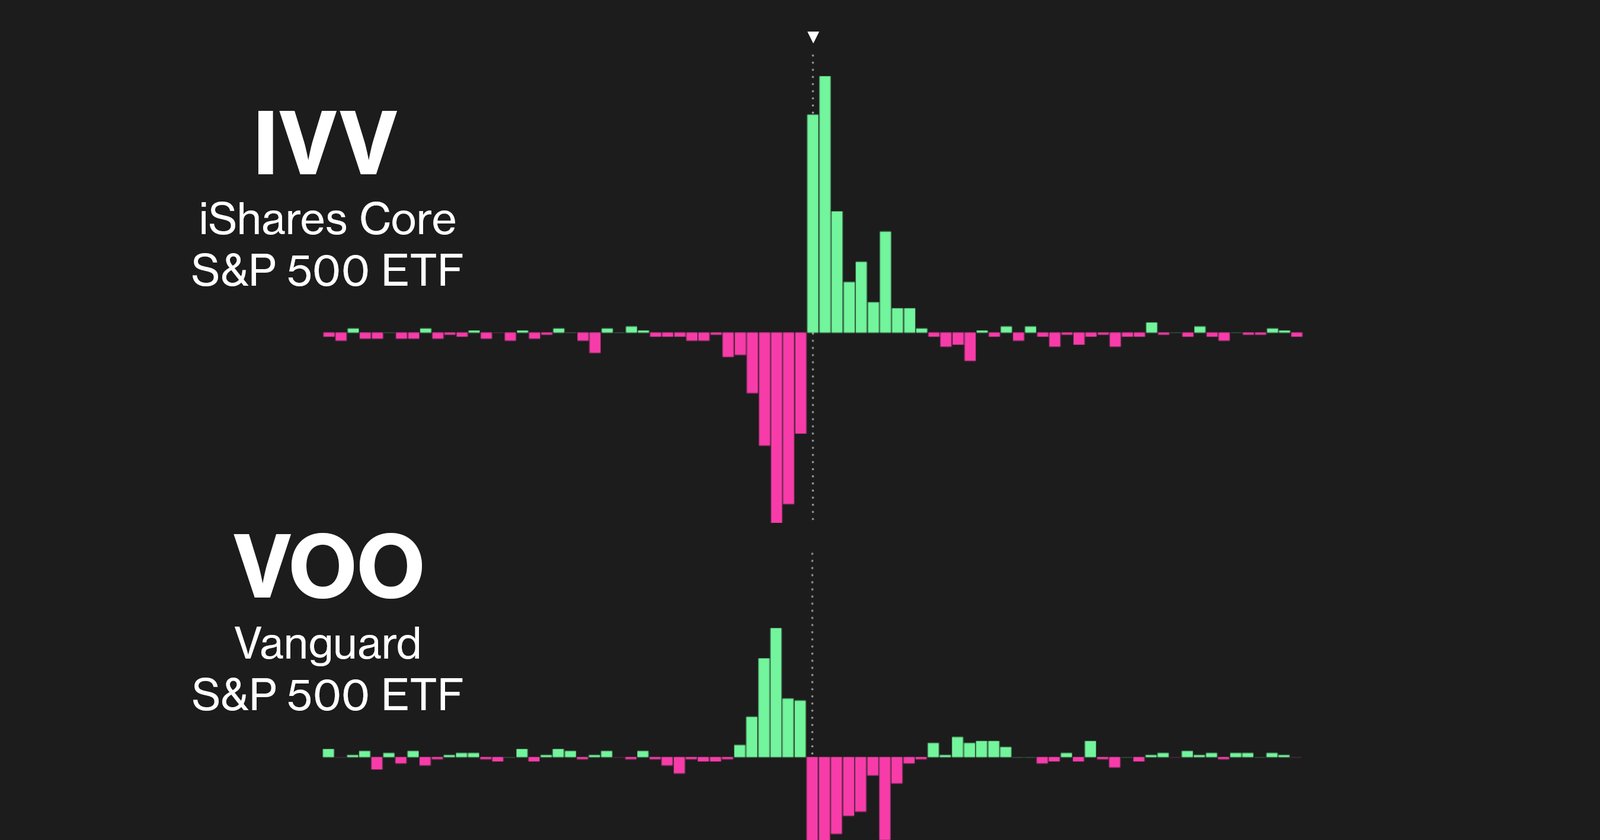
O que aconteceu
A Bloomberg Graphics publicou, em 2026, um levantamento que descreve uma estratégia usada por grandes instituições estrangeiras: a troca rápida entre fundos de ações praticamente idênticos da Vanguard e da BlackRock. Ao vender um ETF antes da data de pagamento de dividendos e comprar outro similar, esses investidores deixam de ser os beneficiários diretos dos rendimentos. Como o resumo da reportagem detalha, o objetivo é não receber dividendos para evitar a incidência do imposto de 30% retido na fonte pelos Estados Unidos sobre investidores não residentes.
A Vanguard e a BlackRock são duas das maiores gestoras de fundos do mundo, com trilhões de dólares sob gestão em ETFs que replicam índices como o S&P 500. A prática, chamada de "ETF shuffle" pela Bloomberg, tira proveito da existência de múltiplos fundos com exposição similar, mas com políticas diferentes de distribuição de lucros. Enquanto alguns distribuem dividendos periodicamente, outros reinvestem automaticamente, e a troca entre eles permite que o investidor institucional permaneça no mercado sem nunca receber o dividendo.
Contexto
Nos Estados Unidos, dividendos pagos a estrangeiros estão sujeitos a uma alíquota padrão de 30%, que pode ser reduzida por tratados bilaterais assinados com outros países. Para evitar esse custo, operadores sofisticados já usam técnicas de "dividend stripping", mas a novidade aqui é a escala e a simplicidade do mecanismo: basta trocar de fundo. Como os ETFs quase idênticos são negociados em bolsa, a operação pode ser feita em segundos, com custos baixos se comparados ao imposto economizado.
A Bloomberg descreve que grandes instituições, incluindo fundos soberanos e gestoras de ativos internacionais, estão entre os usuários da estratégia. A prática não é ilegal, mas levanta questionamentos sobre a eficácia da retenção na fonte como mecanismo de arrecadação. Para os investidores estrangeiros, cada ponto percentual de imposto economizado representa uma melhora direta no retorno líquido dos seus portfólios.
Por que importa
A economia tributária é o principal motivador. Com uma alíquota de 30% sobre dividendos, um fundo que rende US$ 10 milhões em distribuições anuais pode economizar US$ 3 milhões ao simplesmente não receber esses rendimentos. Para o governo americano, o impacto é a perda de bilhões de dólares em receita, já que a tributação de não residentes é uma fonte relevante de arrecadação, especialmente em mercados com alta capitalização e dividendos generosos.
O ETF shuffle também importa para os reguladores, que precisam avaliar se a estrutura atual dos fundos permite esse tipo de arbitragem fiscal. A Bloomberg sugere que o tema já é discutido nos bastidores de Washington, mas ainda sem uma resposta concreta.
Impacto
No curto prazo, a tendência é que mais instituições adotem a estratégia, especialmente aquelas com grandes posições em índices americanos. A BlackRock e a Vanguard, que dominam o mercado de ETFs, podem ver um aumento no volume de transações em períodos próximos às datas de dividendos, gerando mais receita de corretagem para as plataformas.
No médio prazo, a prática pode pressionar as gestoras a criar produtos específicos para investidores estrangeiros, como ETFs com classes de ações acumulativas, que já existem em outros mercados. Também pode haver uma corrida para padronizar os calendários de distribuição, dificultando a operação de alternância.
O que muda
Para investidores individuais estrangeiros, o cenário não muda imediatamente, pois a estratégia exige acesso a múltiplos fundos e capital significativo. Mas, se a prática se popularizar, a pressão sobre os reguladores pode levar a mudanças nas regras de tributação ou na estrutura dos ETFs americanos, afetando todos os participantes do mercado.
O que vem agora
A Bloomberg não indica próximos passos oficiais, mas é esperado que a Receita Federal dos EUA (IRS) analise a prática para determinar se há necessidade de ajustes na legislação. Uma ação possível seria a harmonização das políticas de distribuição entre ETFs que replicam o mesmo índice, eliminando a janela de manobra. Enquanto isso não ocorre, a estratégia de shuffle continua válida para as instituições dispostas a operar com agilidade.