
JPMorgan diz que Fed deveria 'apenas subir taxas e seguir em frente'
Gestora de US$ 3,1 trilhões diz que mercado não se importa com a decisão, mas sim com a ausência de previsões sobre os próximos passos.
O que aconteceu
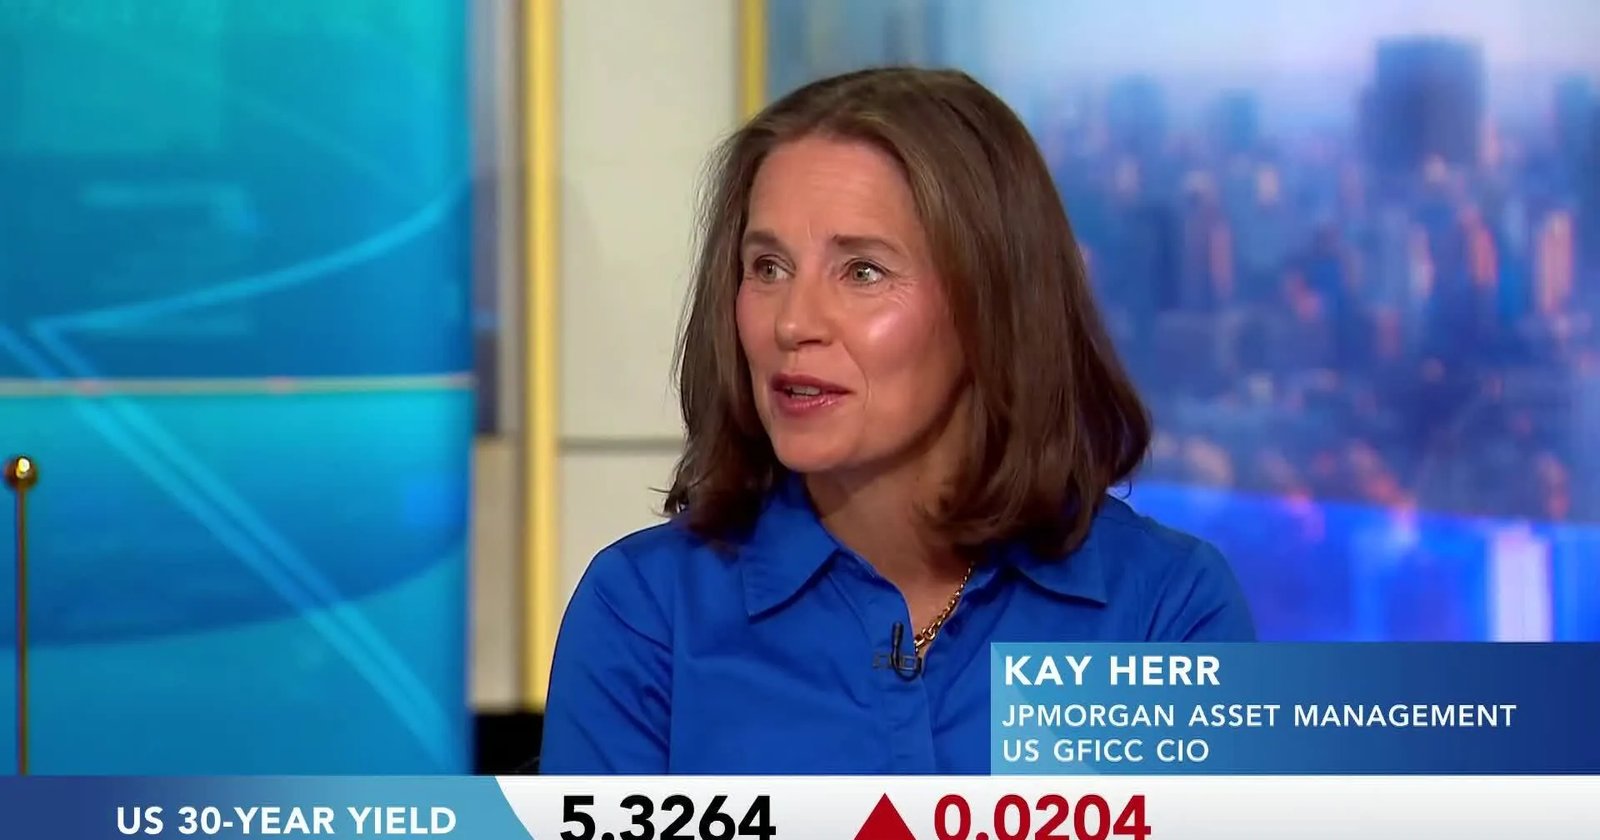
Em entrevista ao programa 'Bloomberg Surveillance' nesta segunda-feira (18/08), Kay Herr, diretora de investimentos (CIO) da divisão de Renda Fixa Global Corporativa e Municipal (GFICC) nos EUA da JPMorgan Asset Management, disparou uma máxima direta sobre a postura do Federal Reserve (Fed). "Eu não acho que o que o Fed faça importa", declarou Herr, referindo-se à atual alta nos rendimentos dos títulos do Tesouro Americano.
Segundo ela, o mercado "realmente não gosta do fato de não termos uma orientação prospectiva (forward guidance)". A CIO sugeriu que o melhor caminho para a autoridade monetária americana seria "simplesmente aumentar as taxas e seguir em frente com isso".
Contexto
A declaração ocorre em um momento de apreensão nos mercados sobre o rumo da política monetária. A ausência de sinais claros da Reserva Federal sobre sua próxima jogada gera volatilidade nos títulos de dívida. A indignação de Herr com a falta de "forward guidance" toca em um ponto crítico: investidores e analistas precisam de previsibilidade para precificar ativos e planejar estratégias, e o silêncio ou ambiguidade do Fed cria um vazio que alimenta a incerteza.
Por que importa
A fala de uma executiva de alto nível de um gigante como a JPMorgan, que gerencia mais de US$ 3,1 trilhões em ativos sob administração, tem peso. Ela sinaliza um descontentamento compartilhado por grande parte do mercado institucional. A falta de orientação clara força os participantes a operarem no escuro, aumentando o apetite por risco em alguns momentos e gerando fugas em outros, desestabilizando a formação de preços de renda fixa, que serve de benchmark para toda a economia.
Impacto
No curto prazo, a pressão sobre o Fed para que adote uma postura mais comunicativa e transparente deve aumentar. A insistência do mercado por clareza pode limitar a capacidade do banco central de manter suas opções abertas, forçando-o a adotar um tom mais assertivo. No médio prazo, se a demanda por orientação não for atendida, a volatilidade nos mercados de crédito e juros pode se persistir, afetando desde o custo de financiamento corporativo até a concessão de crédito ao consumidor.
O que muda
A mensagem de Kay Herr é um chamado para a normalização da comunicação do Fed. Muda a dinâmica das expectativas: em vez de adivinhar a magnitude de um próximo aumento de juros, o foco se desloca para entender o compromisso do Fed com um ciclo de aperto e sua visão para além de uma única reunião.
O que vem agora
A próxima oportunidade concreta para o Fed responder a essa cobrança será na reunião do Federal Open Market Committee (FOMC). O conteúdo do comunicado pós-reunião e, principalmente, as projeções econômicas dos membros do comitê (o 'dot plot') serão analisados com lupa para ver se incorporam a demanda por uma linha temporal mais clara sobre o futuro das taxas de juros.