
LLM entende dinâmica de livro de ordens? Estudo arXiv questiona
Modelo de linguagem de grande porte treinado em dados sintéticos de LOB atinge pontuação quase perfeita, mas falha ao aprender o estado real do livro de ordens.
O que aconteceu
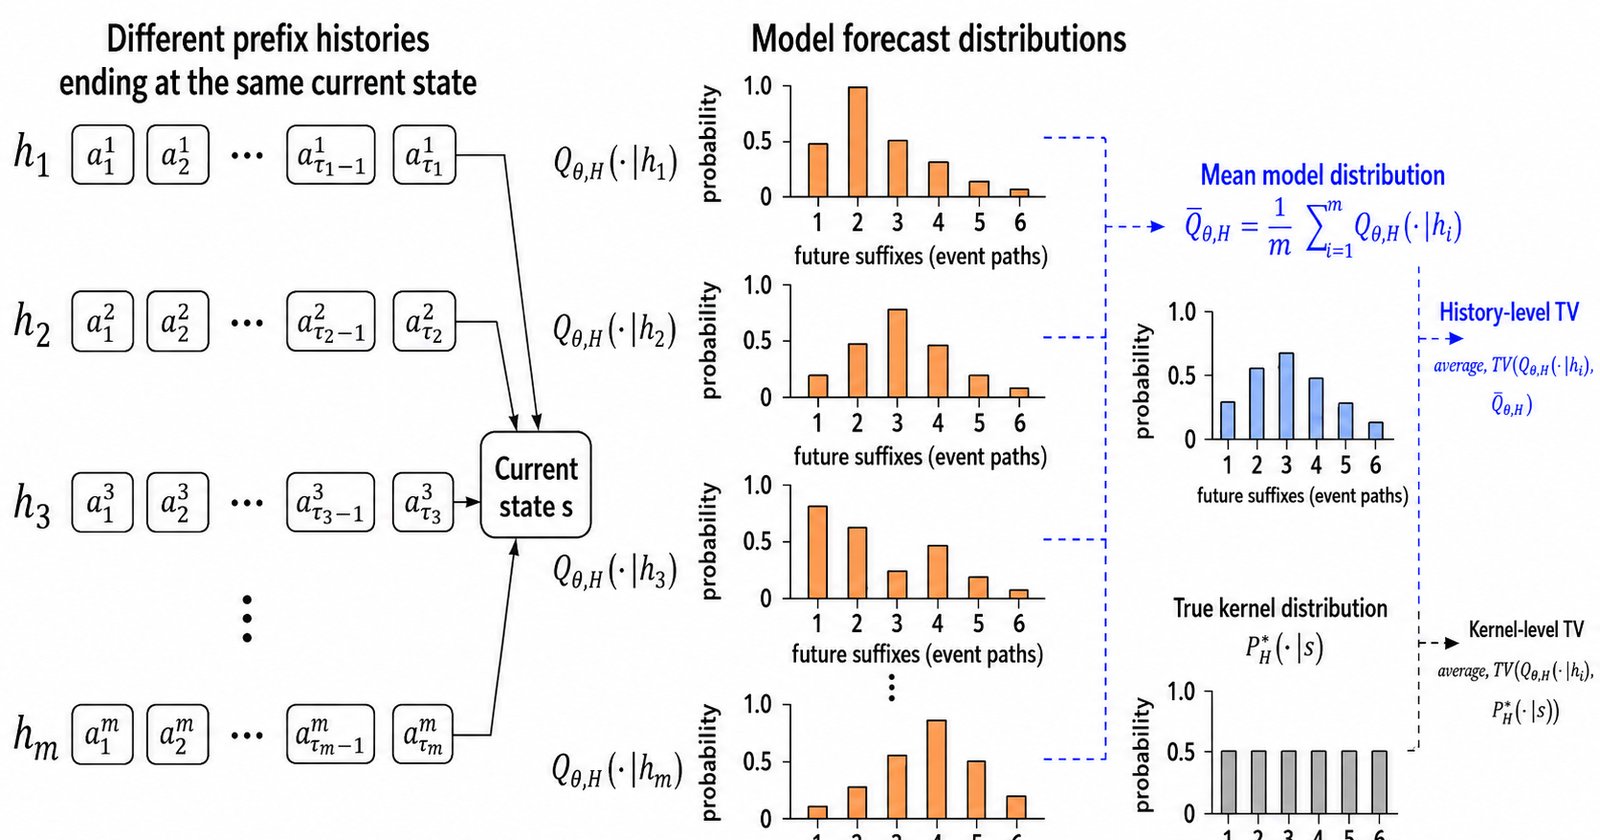
O artigo intitulado 'Do LLMs Understand Limit Order Book Dynamics?' foi submetido ao arXiv em 24 de agosto de 2026 (arXiv:2608.23706v1) e investiga se grandes modelos de linguagem conseguem compreender a dinâmica de livros de ordens (LOB). Segundo o resumo, um LLM treinado em dados sintéticos de LOB atinge pontuação quase perfeita na geração de sequências válidas de eventos de LOB. No entanto, o modelo falha ao aprender o estado real do LOB. Essa deficiência resulta em estimativas viesadas e previsibilidade espúria ao usar o LLM para prever futuros eventos de LOB.
Contexto
O estudo estende trabalhos anteriores que testavam modelos de mundo de LLMs em ambientes determinísticos para o contexto estocástico exigido pelo LOB. A análise introduz testes novos para o modelo de mundo de um LLM, adaptando-se às dinâmicas probabilísticas típicas de mercados financeiros. O uso de dados sintéticos permite controle experimental, mas pode não refletir a complexidade real dos mercados.
Por que importa
A previsão de eventos de LOB é fundamental para algoritmos de trading, gestão de risco e arbitragem. Quando um LLM produz estimativas viesadas, operações baseadas nesse modelo podem gerar perdas financeiras. A previsibilidade espúria também pode levar a estratégias que parecem lucrativas em testes, mas falham no mercado real. Isso afeta direatamente empresas de tecnologia financeira e corretoras que adotam IA generativa para prever movimentos de mercado.
Impacto
O impacto imediato restringe-se à comunidade de pesquisa em IA aplicada a mercados financeiros. Estudos futuros devem validar os achados em dados reais de bolsas como a B3, NYSE ou NASDAQ. Se confirmado, o resultado pode desacelerar a adoção de LLMs para previsão de preços sem mecanismos explícitos de modelagem de estado. Já empresas que desenvolvem modelos de previsão de mercado devem repensar arquiteturas que combinam LLMs com modelos tradicionais de LOB.
O que muda
O estudo demonstra que alta capacidade de geração de sequências não implica compreensão do estado subjacente. Isso redefine a avaliação de LLMs em domínios estocásticos e exige novos benchmarks além de métricas de acurácia de saída. Pesquisadores devem focar em testes de modelo de mundo, não apenas em tarefas de previsão.
O que vem agora
Os autores não indicam próximos passos específicos, mas a comunidade espera replicações com dados reais e extensões para outros tipos de mercado. O código e os dados associados ao artigo podem ser acessados via plataformas como Hugging Face e DagsHub, mencionadas na página do arXiv. Futuras versões do estudo poderão incluir validação empírica em ambientes de trading ao vivo.