
May Mobility vai à bolsa em acordo SPAC de US$ 1,4 bilhão
Com captação prevista acima de US$ 300 milhões, companhia de veículos autônomos testa o apetite da bolsa por robotáxis
O que aconteceu
A May Mobility divulgou nesta quarta-feira (16 de setembro de 2026) que vai se tornar uma empresa de capital aberto nos Estados Unidos. O caminho escolhido é a fusão com a ACP Holdings Acquisition Corp., uma SPAC (special purpose acquisition company, ou empresa de aquisição de propósito específico) criada pela gestora Atlas Credit Partners, com sede em Houston, no Texas. O acordo avalia a May Mobility em US$ 1,4 bilhão e pode levantar mais de US$ 300 milhões para a companhia (TechCrunch).
A estrutura do negócio tem duas partes. A primeira é uma transação de PIPE (private investment in public equity) de US$ 120 milhões. A segunda é o dinheiro mantido em conta de garantia pela ACP Holdings Acquisition Corp., que soma até US$ 217 milhões. Há um detalhe que pode mudar o resultado final: os acionistas da SPAC podem optar por resgatar suas ações no momento da fusão, o que reduziria o valor que chega de fato à May Mobility.
A fusão entre a May Mobility e a ACP Holdings Acquisition Corp. coloca a empresa de robotáxis diante de um teste direto do mercado acionário americano.
Contexto
A May Mobility foi fundada em 2017 e diz que será a primeira companhia de capital aberto nos Estados Unidos dedicada inteiramente a veículos autônomos de transporte de passageiros por aplicativo (ride-hailing). A afirmação serve para diferenciá-la de empresas que já têm ações negociadas e também trabalham com autonomia, entre elas Tesla, Rivian e Alphabet, dona da Waymo, além das focadas em caminhões, como Aurora e Kodiak.
O modelo de negócio da May Mobility é o que a empresa chama de "asset-light", ou seja, leve em ativos, e "partnership-first", com parcerias como ponto de partida. Em vez de ser dona e operadora dos robotáxis, a May Mobility vende seus veículos autônomos para parceiros de frota ao longo do tempo e mantém o controle da supervisão remota e das atualizações de software. Em troca, recebe taxas fixas ou licenciamentos por corrida.
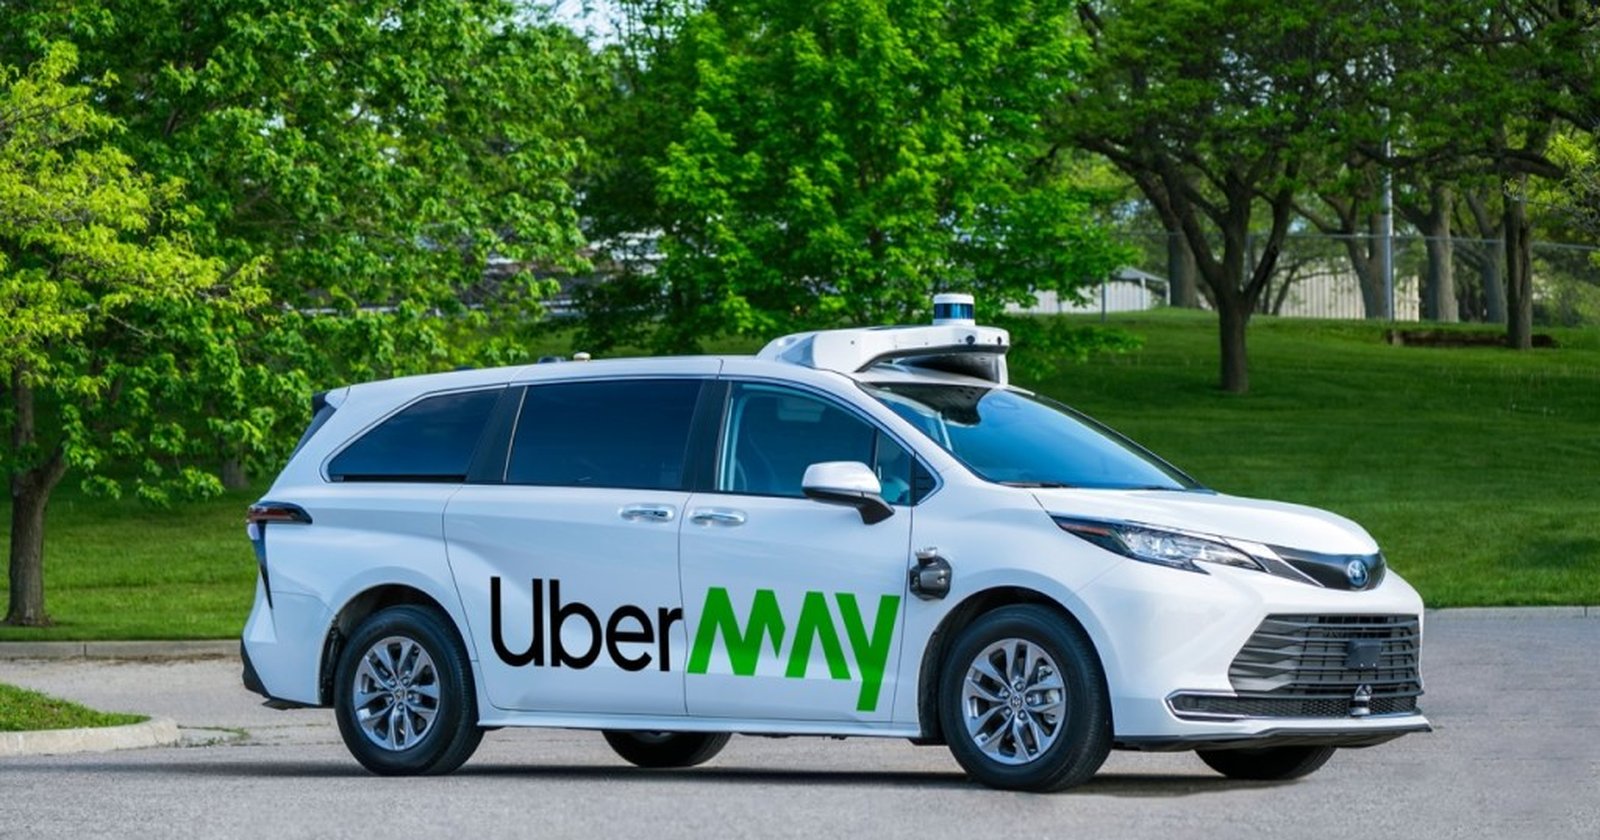
Na prática, a May Mobility opera hoje minivans Toyota Sienna autônomas em três locais nos Estados Unidos. A empresa tem parceria com a Lyft em Atlanta e oferece corridas em duas cidades de Minnesota, Eden Prairie e Grand Rapids. Esse conjunto de operações gerou cerca de US$ 10 milhões em receita no ano passado, com queima de caixa de aproximadamente US$ 93 milhões. A companhia já realizou mais de 550 mil corridas autônomas pagas, cobrindo mais de 1 milhão de milhas.
Por que importa
O negócio é um termômetro do interesse real do investidor por robotáxis puros. Empresas como a Waymo, da Alphabet, cresceram dentro de estruturas gigantes e lucrativas em outras áreas, enquanto Tesla e Rivian carregam negócios de veículos elétricos que sustentam o caixa. A May Mobility não tem esse colchão. Ela chega à bolsa valendo US$ 1,4 bilhão com US$ 10 milhões de receita anual e um prejuízo expressivo em caixa. O sucesso ou o fracasso da ação vai indicar quanto o mercado está disposto a pagar por uma aposta concentrada em autonomia.
A comparação também vale para o modelo asset-light. Se a tese funcionar, a May Mobility prova que dá para participar do mercado de robotáxis sem comprar e manter frotas próprias, o que reduz capital imobilizado e acelera a expansão para novas cidades. Se não funcionar, fica mais difícil justificar por que parceiros de frota pagariam taxas fixas ou por corrida em vez de desenvolver a própria tecnologia.
Impacto
Os recursos captados têm destino definido pela empresa. A May Mobility pretende financiar mais pesquisa e desenvolvimento, com foco especial na remoção dos motoristas de segurança que hoje acompanham os veículos. Esse é o gargalo que separa uma operação assistida de um serviço realmente autônomo e escala.
A companhia também planeja investir na cadeia de suprimentos para reduzir o custo de materiais de seus veículos, o chamado bill-of-materials. Baixar esse custo é o que permite vender a tecnologia para parceiros de frota a preços competitivos e transformar licenciamento por corrida em margem.
Do lado do mercado, a abertura de capital cria mais uma opção negociável para investidores que querem exposição a autonomia sem comprar Tesla, Alphabet ou Rivian. Isso também aumenta o escrutínio público sobre números que, até agora, a May Mobility reportava de forma privada.
O que muda
A May Mobility deixa de ser uma startup com investidores privados e passa a responder a acionistas trimestralmente. A estrutura de receita, baseada em taxas fixas e licenciamento por corrida, fica exposta em detalhes nos balanços, assim como a queima de caixa de cerca de US$ 93 milhões registrada no último ano.
O portfólio geográfico também deve mudar. A May Mobility iniciou recentemente sua primeira implantação em teste no Japão, fora dos Estados Unidos, sinal de que a empresa quer mostrar capacidade de operar em mercados com regras e vias diferentes das americanas.
A empresa segue operando minivans Toyota Sienna autônomas, agora com a missão adicional de provar ao mercado público que o modelo de vender veículos e reter software é sustentável.
O que vem agora
O passo seguinte mais concreto é a expansão comercial em Arlington, no Texas, em parceria com a Uber. A May Mobility planeja o lançamento no fim deste ano ou no início de 2027. A fusão com a ACP Holdings Acquisition Corp. ainda depende de conclusão formal e do comportamento dos acionistas da SPAC quanto ao resgate de ações, fator que definirá se os mais de US$ 300 milhões prometidos chegam inteiros aos cofres da empresa.
Fontes
- TechCrunch: May Mobility is going public in a $1.4B SPAC deal (https://techcrunch.com/2026/09/16/may-mobility-is-going-public-in-a-1-4b-spac-deal/)