
Dívida de US$ 2,3 bi de incorporadora acende alerta no crédito privado da Austrália
Queda de incorporadora que tomou empréstimos de credores não bancários reacende temor sobre mercado de A$ 200 bilhões (US$ 144 bilhões)
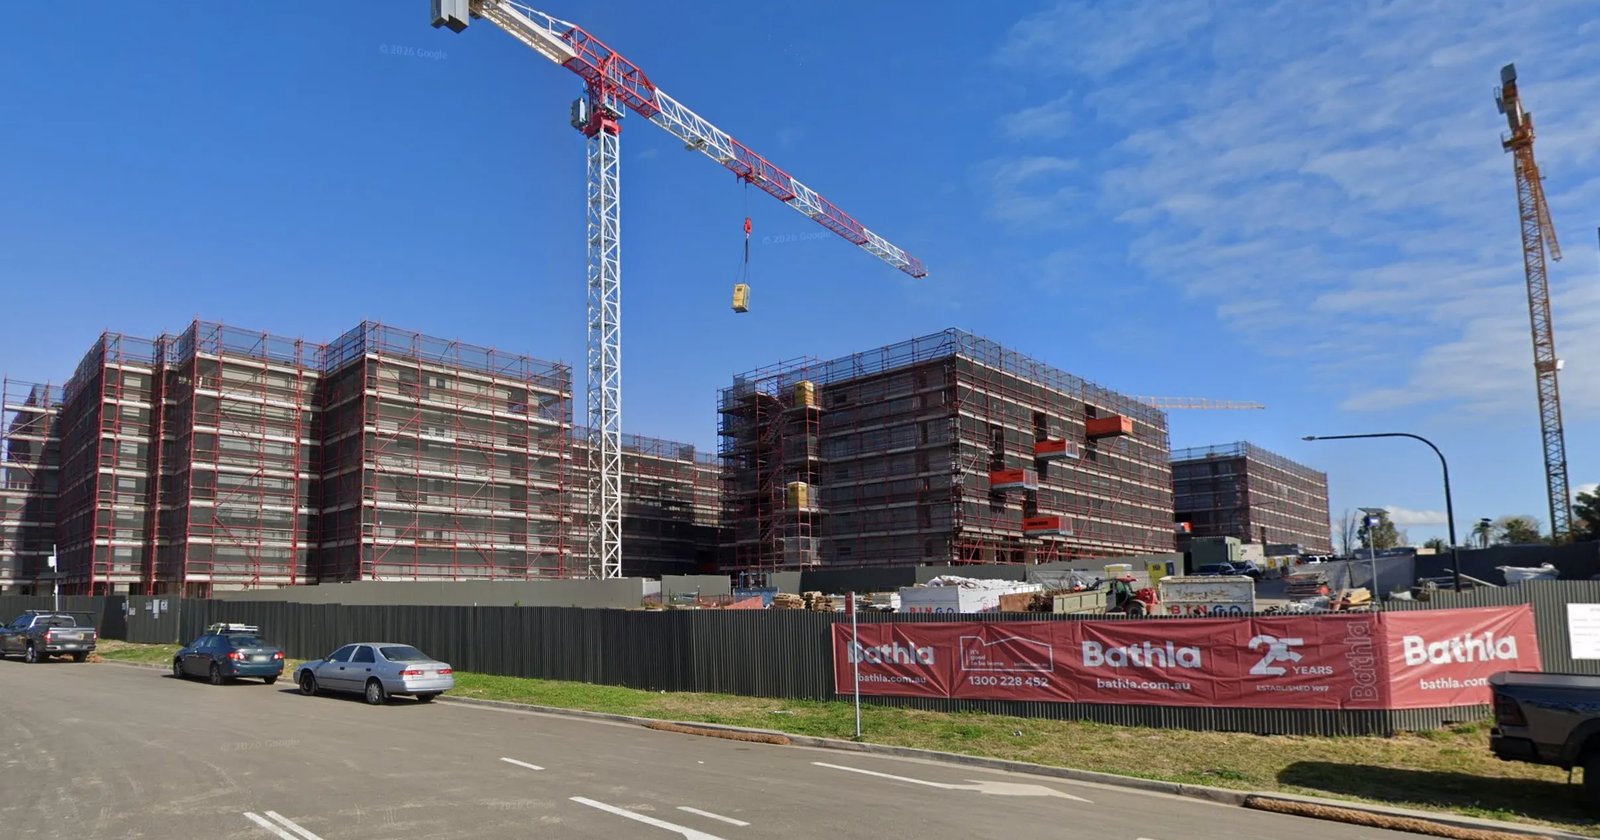
O que aconteceu
A queda de uma incorporadora da região de Sydney, que acumulou dívidas de US$ 2,3 bilhões junto a credores não bancários, está ecoando como um alerta no setor de crédito privado australiano. O mercado, que soma A$ 200 bilhões (US$ 144 bilhões) em ativos, agora enfrenta o primeiro grande teste de estresse desde seu rápido crescimento. A Bloomberg revelou o caso em 28 de agosto de 2026, classificando a situação como um sinal de que fissuras podem estar surgindo no setor.
A incorporadora, cujo nome não foi divulgado no material, era considerada uma das maiores da região de Sydney e dependia fortemente de financiamento de fundos de crédito privado, que operam fora do sistema bancário tradicional. O endividamento de US$ 2,3 bilhões representa um montante expressivo para um único mutuário e coloca em xeque a capacidade de recuperação dos credores.
O crédito privado australiano, que soma A$ 200 bilhões, cresceu rapidamente nos últimos anos com a migração de devedores para fora dos bancos tradicionais. Agora, esse mesmo mercado, avaliado em A$ 200 bilhões, enfrenta o que analistas da Bloomberg descrevem como os primeiros sinais concretos de estresse.
Contexto
O crédito privado australiano, que soma A$ 200 bilhões (US$ 144 bilhões), tornou-se um pilar de financiamento para incorporadores no país depois que os bancos locais endureceram as regras de empréstimo para o setor imobiliário comercial e residencial. Com o aperto regulatório, dezenas de incorporadoras migraram para fundos de crédito privado, que ofereciam mais flexibilidade e prazos maiores em troca de juros mais altos.
O caso de Sydney segue uma trajetória que já preocupa reguladores em outros mercados. Nos Estados Unidos e no Reino Unido, o crédito privado cresceu de forma acelerada e passou a ser alvo de atenção do Federal Reserve e do Banco da Inglaterra por causa dos riscos de concentração em setores cíclicos como o imobiliário. A Austrália chegou a esse ponto com um mercado que soma A$ 200 bilhões em ativos e uma dependência crescente de incorporadoras de médio porte.
Por que importa
Para o leitor e para o mercado, o caso é relevante porque mostra que o crédito privado australiano, que soma A$ 200 bilhões, não está imune ao ciclo do setor imobiliário. Quando uma incorporadora de grande porte, com US$ 2,3 bilhões em dívidas, entra em colapso, o prejuízo se espalha pelos fundos que emprestaram o dinheiro, afetando investidores institucionais, fundos de pensão e ainda gestores que repassam o risco em produtos estruturados.
Na prática, quem perde são os cotistas desses fundos e, indiretamente, os brasileiros com exposição a fundos globais de renda fixa que investem nesse tipo de ativo. Quem ganha momentaneamente são credores que possuem garantias reais sobre imóveis, mas mesmo eles enfrentam a degradação do valor dos ativos em um mercado imobiliário enfraquecido.
Impacto
O curto prazo deve ser de reavaliação de risco por parte dos fundos de crédito privado australianos. Novos empréstimos para incorporadoras devem ficar mais caros, com spreads maiores e exigências de garantia mais rígidas. No médio prazo, o caso pode acelerar a consolidação do setor, com fundos menores absorvendo prejuízos ou sendo adquiridos por gestores maiores.
Um efeito concreto já observado em outros mercados, como nos EUA no ciclo de 2022, é a redução da oferta de crédito para o setor imobiliário residencial. Isso tende a desacelerar novos lançamentos na região de Sydney e pressionar os preços de imóveis em um momento de juros ainda elevados na Austrália.
O que muda
O mercado de crédito privado australiano, que soma A$ 200 bilhões (US$ 144 bilhões), entra em uma nova fase de escrutínio. Reguladores locais, já atentos ao crescimento do setor, devem intensificar a cobrança por transparência nos balanços dos fundos e no valuation de garantias. A incorporadora de Sydney, que devia US$ 2,3 bilhões, se torna um estudo de caso para stress test de carteiras de crédito privado em todo o país.
Para os gestores, a mudança é prática: a precificação do risco de incorporadoras imobiliárias deixa de ser baseada apenas em análise de crédito e passa a incorporar cenários de queda de preço de imóveis e de atraso generalizado em obras. As garantias, antes consideradas líquidas, passam a ser avaliadas com desconto.
O que vem agora
Os próximos meses devem revelar o tamanho real do problema. A recuperação judicial ou a venda dos ativos da incorporadora será acompanhada de perto pelo mercado, pois vai definir o grau de perda para os credores. Se o valor de recuperação for baixo, outros fundos com exposição similar podem revisar seus balanços e provisionar perdas, o que ampliaria o efeito.
Em paralelo, o Reserve Bank of Australia (RBA) e a Australian Prudential Regulation Authority (APRA) podem anunciar novas diretrizes para o crédito privado no segundo semestre de 2026, segundo expectativa de analistas citados pela Bloomberg. A incorporadora de Sydney, que acumulava US$ 2,3 bilhões em dívidas, virou o símbolo da necessidade dessas mudanças.